Domain rente-beziehen.de kaufen?
Wir ziehen mit dem Projekt
rente-beziehen.de um.
Sind Sie am Kauf der Domain
rente-beziehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rente-beziehen.de kaufen?
Wie finanziert die Rentenversicherung die Rentenzahlung?
Die Rentenversicherung finanziert die Rentenzahlungen durch Beiträge, die von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt werden. Diese Beiträge werden in einen gemeinsamen Topf eingezahlt, aus dem die Rentenzahlungen an die Rentner erfolgen. Zudem werden die Rentenversicherungen auch durch staatliche Zuschüsse und Steuermittel unterstützt, um sicherzustellen, dass alle Rentenansprüche erfüllt werden können. Die Rentenversicherung investiert auch einen Teil der Beiträge in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und langfristig stabile Rentenzahlungen zu gewährleisten. Letztendlich basiert das Rentensystem auf dem Solidaritätsprinzip, bei dem die jüngere Generation die Renten der älteren Generation finanziert. **
Wie lange kann man in Deutschland Rente beziehen? Gibt es eine Altersgrenze für den Rentenbezug?
Die Regelaltersgrenze für die Rente in Deutschland liegt derzeit bei 67 Jahren. Es ist jedoch möglich, bereits ab 63 Jahren Rente zu beziehen, wenn bestimmte Voraussetzungen erfüllt sind. Die genaue Dauer des Rentenbezugs hängt von verschiedenen Faktoren wie der Rentenversicherungsdauer und dem Renteneintrittsalter ab. **

Ähnliche Suchbegriffe für Aufgaben
Top-Angebote
Produkte zum Begriff Aufgaben:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übe immer wieder – mit lustigen Aufgaben„Übe immer wieder – Lustige Aufgaben“ ist ein Förderbuch, das spielerisch die Entwicklung von Aufmerksamkeit, Konzentration, logischem Denken und Feinmotorik unterstützt. Die Kinder lernen durch verschiedene Nachfahr-, Labyrinth-, Zähl- und andere kompetenzfördernde Aufgaben und haben dabei jede Menge Spaß. Der beiliegende abwischbare Stift ermöglicht es, die Aufgaben beliebig oft zu wiederholen – so wird das Üben niemals langweilig. Die farbenfrohen Illustrationen und die freundliche Gestaltung motivieren die Kinder dazu, selbstständig zu arbeiten. Ein idealer Begleiter für unterwegs, für Beschäftigung zu Hause oder für ein spielerisches Vorbereitungstraining auf die Schule. Einbandart: kartoniert Umschlag: kartoniert Seitenzahl: 106,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **
-
Wie wirkt sich ein frühzeitiger Renteneintritt auf die Rentenleistung aus?
Ein frühzeitiger Renteneintritt führt in der Regel zu Abschlägen auf die monatliche Rentenhöhe. Je früher man in Rente geht, desto höher sind die Abschläge. Dadurch erhält man insgesamt eine niedrigere Rentenleistung. **
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Aufgaben:
-
SMART GAMES SG 455 XL IQ Puzzler PRO XXL (68 zusätzliche Aufgaben; 188 Aufgaben)Spiele in 2D, in 3D, oder diagonal! Entdecke diese extragroße Version unseres Taschenspiels IQ Puzzler Pro! Gehirntraining auf verschiedenen Ebenen! 188 Aufgaben in drei Spielmodi auf dem extra großen Spielbrett. Entdecke diese extragroße Version unseres Taschenspiels IQ Puzzler Pro! Gehirntraining auf verschiedenen Ebenen! Auf der Oberseite des Spielbretts kannst du Aufgaben in 2D und Pyramiden in 3D legen. Die Unterseite des Spielbretts bietet außerdem ein weiteres Gitter mit völlig neuen 2D-Aufgaben. Enthält 68 zusätzliche Aufgaben zu den 120 Original-Aufgaben des IQ Puzzler Pro! Inhalt: 1 extragroßes Spielbrett, 12 farbenfrohe Puzzleteile, 1 Buch mit 188 Aufgaben und Lösungen44,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
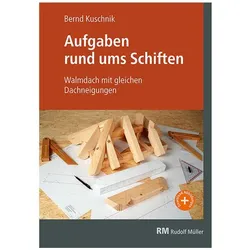
Aufgaben rund ums Schiften, FachbücherDas Produkt "Aufgaben rund ums Schiften" ist ein umfassendes Nachschlagewerk, das sich auf die Techniken und Herausforderungen des Schiftens im Zimmererhandwerk konzentriert. Verfasst von Bernd Kuschnik, einem erfahrenen Fachlehrer mit langjähriger Erfahrung in der Ausbildung von Zimmerern, bietet dieses Buch wertvolle Einblicke in die Planung und Ausführung von Dachkonstruktionen, insbesondere bei Walmdächern. Die detaillierte Darstellung von Hauptdachprofilen, Sparrenlagen und der korrekten Ausrichtung von Walmsparren ermöglicht es Fachleuten und Lernenden, ihre Fähigkeiten im Schiften zu vertiefen. Mit einer Seitenzahl von 176 und einer klar strukturierten Gliederung ist das Buch sowohl für die praktische Anwendung als auch für die theoretische Vertiefung geeignet. Es richtet sich an alle, die sich mit der Bautechnik und dem Zimmererhandwerk beschäftigen und ihr Wissen erweitern möchten. - Umfassende Anleitung zu Dachkonstruktionen - Praktische Tipps für das Schiften - Erfahrene Autorität im Zimmererhandwerk - Geeignet für Fachleute und Lernende.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie finanziert die Rentenversicherung die Rentenzahlung?
Die Rentenversicherung finanziert die Rentenzahlungen durch Beiträge, die von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt werden. Diese Beiträge werden in einen gemeinsamen Topf eingezahlt, aus dem die Rentenzahlungen an die Rentner erfolgen. Zudem werden die Rentenversicherungen auch durch staatliche Zuschüsse und Steuermittel unterstützt, um sicherzustellen, dass alle Rentenansprüche erfüllt werden können. Die Rentenversicherung investiert auch einen Teil der Beiträge in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und langfristig stabile Rentenzahlungen zu gewährleisten. Letztendlich basiert das Rentensystem auf dem Solidaritätsprinzip, bei dem die jüngere Generation die Renten der älteren Generation finanziert. **
-
Wie lange kann man in Deutschland Rente beziehen? Gibt es eine Altersgrenze für den Rentenbezug?
Die Regelaltersgrenze für die Rente in Deutschland liegt derzeit bei 67 Jahren. Es ist jedoch möglich, bereits ab 63 Jahren Rente zu beziehen, wenn bestimmte Voraussetzungen erfüllt sind. Die genaue Dauer des Rentenbezugs hängt von verschiedenen Faktoren wie der Rentenversicherungsdauer und dem Renteneintrittsalter ab. **
-
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **
-
Wie wirkt sich ein frühzeitiger Renteneintritt auf die Rentenleistung aus?
Ein frühzeitiger Renteneintritt führt in der Regel zu Abschlägen auf die monatliche Rentenhöhe. Je früher man in Rente geht, desto höher sind die Abschläge. Dadurch erhält man insgesamt eine niedrigere Rentenleistung. **
Ähnliche Suchbegriffe für Aufgaben
-
Übe immer wieder – mit lustigen Aufgaben„Übe immer wieder – Lustige Aufgaben“ ist ein Förderbuch, das spielerisch die Entwicklung von Aufmerksamkeit, Konzentration, logischem Denken und Feinmotorik unterstützt. Die Kinder lernen durch verschiedene Nachfahr-, Labyrinth-, Zähl- und andere kompetenzfördernde Aufgaben und haben dabei jede Menge Spaß. Der beiliegende abwischbare Stift ermöglicht es, die Aufgaben beliebig oft zu wiederholen – so wird das Üben niemals langweilig. Die farbenfrohen Illustrationen und die freundliche Gestaltung motivieren die Kinder dazu, selbstständig zu arbeiten. Ein idealer Begleiter für unterwegs, für Beschäftigung zu Hause oder für ein spielerisches Vorbereitungstraining auf die Schule. Einbandart: kartoniert Umschlag: kartoniert Seitenzahl: 106,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
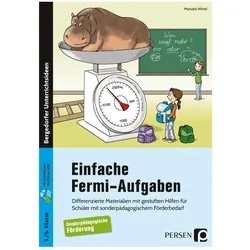
Einfache Fermi-Aufgaben, Schulbücher von Manuela WitzelMit diesen motivierenden Aufgaben zu Alltagsthemen rund um Schule und Zuhause fördern Sie die mathematischen Problemlösefähigkeiten Ihrer Schüler! Das Lösen von Sachaufgaben ist ein wichtiger Bestandteil des Mathematikunterrichts. Fermi-Aufgaben eignen sich für das Training besonders gut, da sie alltagsbezogen sind und die Schüler individuelle Lösungswege erarbeiten können. In diesem Band finden Sie Fermi-Aufgaben zu den Alltagsthemen „Meine Schule“ und „Mein Zuhause“, die Ihre Schüler mit sonderpädagogischem Förderbedarf zum Finden eigener Lösungswege durch Schätzen, Überschlagen, Messen und Recherchieren von Daten befähigen. Die Aufgaben liegen in zwei Differenzierungsstufen vor und können mithilfe eines Arbeitsblattes, welches zur Orientierung einzelne Bearbeitungsschritte vorgibt, selbstständig bearbeitet werden. Zu jeder Aufgabe gibt es zusätzlich eine gestufte Hilfekarte, die Ihre Schüler beim Lösen der Aufgabe unterstützt. Im kostenlosen, digitalen Zusatzmaterial finden Sie Blankovorlagen für Aufgaben und Hilfekarten.28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
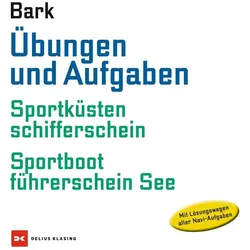
Übungen und Aufgaben, Ratgeber von Axel BarkSicher durch die Prüfung. Dieses zweigeteilte Übungsbuch ist die ideale Ergänzung des Lehrbuchs zur Vorbereitung auf die schriftliche Navigationsprüfung des Sportbootführerscheins See sowie des Sportküstenschifferscheins. Jedes Thema des ersten Teils, von der Seekarte über die Deckpeilung bis hin zu den Gezeiten, wird durch eine Kurzfassung eröffnet, es folgen die entsprechenden Übungen samt Lösungen. Der zweite Teil enthält die Lösungen und Lösungswege der 15 Navigationsaufgaben für den SBF See und der 10 Kartenaufgaben für den SKS. Enthalten sind Themen wie: Seekarte, Seebücher, INT 1, Schiffsort, Kurs, Fahrt und Koppeln, Peilungen, Deckpeilung, Feuer in Linie, Kreuzpeilung, Abstandsbestimmungen, Abdrift, Strom, Gezeiten. Dient der idealen Vorbereitung auf die schriftliche Navigationsprüfung des Sportbootführerscheins See sowie des Sportküstenschifferscheins.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
-
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.