Domain rente-beziehen.de kaufen?
Wir ziehen mit dem Projekt
rente-beziehen.de um.
Sind Sie am Kauf der Domain
rente-beziehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rente-beziehen.de kaufen?
Wie finanziert die Rentenversicherung die Rentenzahlung?
Die Rentenversicherung finanziert die Rentenzahlungen durch Beiträge, die von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt werden. Diese Beiträge werden in einen gemeinsamen Topf eingezahlt, aus dem die Rentenzahlungen an die Rentner erfolgen. Zudem werden die Rentenversicherungen auch durch staatliche Zuschüsse und Steuermittel unterstützt, um sicherzustellen, dass alle Rentenansprüche erfüllt werden können. Die Rentenversicherung investiert auch einen Teil der Beiträge in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und langfristig stabile Rentenzahlungen zu gewährleisten. Letztendlich basiert das Rentensystem auf dem Solidaritätsprinzip, bei dem die jüngere Generation die Renten der älteren Generation finanziert. **
Wie lange kann man in Deutschland Rente beziehen? Gibt es eine Altersgrenze für den Rentenbezug?
Die Regelaltersgrenze für die Rente in Deutschland liegt derzeit bei 67 Jahren. Es ist jedoch möglich, bereits ab 63 Jahren Rente zu beziehen, wenn bestimmte Voraussetzungen erfüllt sind. Die genaue Dauer des Rentenbezugs hängt von verschiedenen Faktoren wie der Rentenversicherungsdauer und dem Renteneintrittsalter ab. **

Ähnliche Suchbegriffe für Datensicherheit
Top-Angebote
Produkte zum Begriff Datensicherheit:
-
Datensicherheit für Unternehmen, Fachbücher von Harald SchennerDas Fachbuch "Datensicherheit für Unternehmen" von Harald Schenner bietet eine umfassende und praxisnahe Einführung in die Thematik der Datensicherheit. In einer Zeit, in der Daten als eine der wertvollsten Ressourcen eines Unternehmens gelten, ist es entscheidend, sich mit den Risiken und Herausforderungen auseinanderzusetzen, die mit der Speicherung und Verarbeitung von Daten verbunden sind. Insbesondere kleine und mittlere Unternehmen stehen oft vor der Herausforderung, effektive Sicherheitsmassnahmen zu implementieren, während sie gleichzeitig mit begrenzten Budgets und einem Mangel an Fachwissen konfrontiert sind. Dieses Buch hilft dabei, die häufigsten Sicherheitslücken zu identifizieren und gibt klare, umsetzbare Anleitungen, um die Datensicherheit systematisch zu verbessern. Die verständliche Erklärung zentraler Prinzipien und die praxisorientierten Lösungen machen es zu einem wertvollen Leitfaden für alle, die ihre Daten effektiv schützen möchten.43,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Datensicherheit, Fachbücher von Evren Eren, Kai Oliver DetkenAuch die Kommunen sammeln Daten und müssen diese vor Angriffen von aussen schützen. Dabei können sie sich nicht darauf verlassen, dass ihre Daten immer gesichert sind – es wird immer jemanden geben, der diese Daten für sich nutzen oder sie ändern möchte. Auch können sich die Kommunen nicht darauf zurückziehen, dass sie einen Dritten mit der Sicherung der Daten beauftragt haben. Im Endeffekt ist es die Kommune, die für die Sicherheit zu sorgen hat. Das Buch gibt einen Überblick über mögliche Schwachstellen bei der Datensicherheit und stellt dar, wie man Lücken bezüglich der Datensicherheit schliessen kann. Prof. Dr.-Ing. Kai-Oliver Detken befasst sich seit Jahren im Rahmen seiner beruflichen Tätigkeit mit dem Thema Datensicherheit und ist ausserdem Honorarprofessor an der Hochschule Bremen. Prof. Dr.-Ing. Evren Eren ist Professor an der Hochschule Bremen – Lehrstuhl IT-Sicherheitsarchitekturen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datensicherheit als Grundlage des internationalen elektronischen Handels - Daten, Fachbücher von Helmut Bundesmann, Max Kappler, Mark BoehmStudienarbeit aus dem Jahr 2000 im Fachbereich Informatik - Wirtschaftsinformatik, Note: 1,3, Universität Augsburg (Lehrstuhl Betriebswirtschaftslehre, Schwerpunkt Wirtschaftsinformatik), Veranstaltung: Gestaltung internationaler E-Commerce-Lösungen - Finanzielle, rechtliche und steuerliche Grundlagen, Sprache: Deutsch. Abstract: Die Anforderungen an die Informationssicherheit innerhalb von Organisationen haben sich in den letzten Jahrzehnten stark verändert. Vor der Eroberung des Handels mittels elektronischer Datenverarbeitungsanlagen wurden sensible Daten vor unbefugtem Zugriff in der Regel durch physische Zugriffsschranken, wie z.B. Schlösser und Tresore, geschützt. Trotz des starken Zuwachses an elektronischen Hilfsmitteln im allgemeinen Wirtschaftsverkehr stellt Vertrauen nach wie vor die wichtigste Grundlage für Vertragsabschlüsse dar. Ziel der Datensicherheit ist es, genau dieses Vertrauen zwischen den Vertragsparteien aufzubauen und zu erhalten.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **
-
Wie wirkt sich ein frühzeitiger Renteneintritt auf die Rentenleistung aus?
Ein frühzeitiger Renteneintritt führt in der Regel zu Abschlägen auf die monatliche Rentenhöhe. Je früher man in Rente geht, desto höher sind die Abschläge. Dadurch erhält man insgesamt eine niedrigere Rentenleistung. **
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **

Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Datensicherheit:
-
Datensicherheit, Fachbücher von Thomas H. LenhardDas Fachbuch "Datensicherheit" von Thomas H. Lenhard bietet eine umfassende Analyse technischer und organisatorischer Schutzmassnahmen zur Vermeidung von Datenverlust und zur Bekämpfung von Computerkriminalität. In einer zunehmend digitalisierten Welt ist der Schutz sensibler Daten von zentraler Bedeutung, und dieses Buch behandelt die relevanten Aspekte der Datensicherheit aus einer informatischen Perspektive. Mit 145 Seiten bietet es eine fundierte Grundlage für Fachleute und Interessierte, die sich mit den Herausforderungen und Lösungen im Bereich der Datensicherheit auseinandersetzen möchten. Der kartonierte Einband sorgt für eine praktische Handhabung, während die deutsche Sprache den Zugang zu den Inhalten erleichtert. Die Auflage von 2025 reflektiert die neuesten Entwicklungen und Trends in der Informatik, was das Buch zu einer wertvollen Ressource für alle macht, die sich mit den aktuellen Standards und Best Practices im Bereich der Datensicherheit vertraut machen wollen. Das Buch richtet sich an ein breites Publikum, das sich mit den Themen Datenschutz und IT-Sicherheit beschäftigt.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Netzwerk- und Datensicherheit, Fachbücher von Martin KappesSie sind ein erfolgreicher Hacker, finden jede Sicherheitslücke, überwinden jede Firewall und sind es gewohnt, immer an Ihr Ziel zu kommen? Dann haben wir jetzt schlechte Nachrichten für Sie: Dieses Buch wird Ihnen das Leben schwer machen! Dem Autor gelingt es, solide und verständlich das Hintergrundwissen über Netzwerk- und Datensicherheit zu vermitteln, das Ihnen das Handwerk legt. Kein Problem - mir fällt immer etwas Neues ein, das nicht im Buch steht, denken Sie? Dann haben wir noch eine schlechte Nachricht: Ihre neuesten Tricks verraten wir immer aktuell auf der Homepage zum Buch.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datensicherheit für Unternehmen, Fachbücher von Harald SchennerDas Fachbuch "Datensicherheit für Unternehmen" von Harald Schenner bietet eine umfassende und praxisnahe Einführung in die Thematik der Datensicherheit. In einer Zeit, in der Daten als eine der wertvollsten Ressourcen eines Unternehmens gelten, ist es entscheidend, sich mit den Risiken und Herausforderungen auseinanderzusetzen, die mit der Speicherung und Verarbeitung von Daten verbunden sind. Insbesondere kleine und mittlere Unternehmen stehen oft vor der Herausforderung, effektive Sicherheitsmassnahmen zu implementieren, während sie gleichzeitig mit begrenzten Budgets und einem Mangel an Fachwissen konfrontiert sind. Dieses Buch hilft dabei, die häufigsten Sicherheitslücken zu identifizieren und gibt klare, umsetzbare Anleitungen, um die Datensicherheit systematisch zu verbessern. Die verständliche Erklärung zentraler Prinzipien und die praxisorientierten Lösungen machen es zu einem wertvollen Leitfaden für alle, die ihre Daten effektiv schützen möchten.43,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Datensicherheit, Fachbücher von Evren Eren, Kai Oliver DetkenAuch die Kommunen sammeln Daten und müssen diese vor Angriffen von aussen schützen. Dabei können sie sich nicht darauf verlassen, dass ihre Daten immer gesichert sind – es wird immer jemanden geben, der diese Daten für sich nutzen oder sie ändern möchte. Auch können sich die Kommunen nicht darauf zurückziehen, dass sie einen Dritten mit der Sicherung der Daten beauftragt haben. Im Endeffekt ist es die Kommune, die für die Sicherheit zu sorgen hat. Das Buch gibt einen Überblick über mögliche Schwachstellen bei der Datensicherheit und stellt dar, wie man Lücken bezüglich der Datensicherheit schliessen kann. Prof. Dr.-Ing. Kai-Oliver Detken befasst sich seit Jahren im Rahmen seiner beruflichen Tätigkeit mit dem Thema Datensicherheit und ist ausserdem Honorarprofessor an der Hochschule Bremen. Prof. Dr.-Ing. Evren Eren ist Professor an der Hochschule Bremen – Lehrstuhl IT-Sicherheitsarchitekturen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie finanziert die Rentenversicherung die Rentenzahlung?
Die Rentenversicherung finanziert die Rentenzahlungen durch Beiträge, die von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt werden. Diese Beiträge werden in einen gemeinsamen Topf eingezahlt, aus dem die Rentenzahlungen an die Rentner erfolgen. Zudem werden die Rentenversicherungen auch durch staatliche Zuschüsse und Steuermittel unterstützt, um sicherzustellen, dass alle Rentenansprüche erfüllt werden können. Die Rentenversicherung investiert auch einen Teil der Beiträge in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und langfristig stabile Rentenzahlungen zu gewährleisten. Letztendlich basiert das Rentensystem auf dem Solidaritätsprinzip, bei dem die jüngere Generation die Renten der älteren Generation finanziert. **
-
Wie lange kann man in Deutschland Rente beziehen? Gibt es eine Altersgrenze für den Rentenbezug?
Die Regelaltersgrenze für die Rente in Deutschland liegt derzeit bei 67 Jahren. Es ist jedoch möglich, bereits ab 63 Jahren Rente zu beziehen, wenn bestimmte Voraussetzungen erfüllt sind. Die genaue Dauer des Rentenbezugs hängt von verschiedenen Faktoren wie der Rentenversicherungsdauer und dem Renteneintrittsalter ab. **
-
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **
-
Wie wirkt sich ein frühzeitiger Renteneintritt auf die Rentenleistung aus?
Ein frühzeitiger Renteneintritt führt in der Regel zu Abschlägen auf die monatliche Rentenhöhe. Je früher man in Rente geht, desto höher sind die Abschläge. Dadurch erhält man insgesamt eine niedrigere Rentenleistung. **
Ähnliche Suchbegriffe für Datensicherheit
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datensicherheit als Grundlage des internationalen elektronischen Handels - Daten, Fachbücher von Helmut Bundesmann, Max Kappler, Mark BoehmStudienarbeit aus dem Jahr 2000 im Fachbereich Informatik - Wirtschaftsinformatik, Note: 1,3, Universität Augsburg (Lehrstuhl Betriebswirtschaftslehre, Schwerpunkt Wirtschaftsinformatik), Veranstaltung: Gestaltung internationaler E-Commerce-Lösungen - Finanzielle, rechtliche und steuerliche Grundlagen, Sprache: Deutsch. Abstract: Die Anforderungen an die Informationssicherheit innerhalb von Organisationen haben sich in den letzten Jahrzehnten stark verändert. Vor der Eroberung des Handels mittels elektronischer Datenverarbeitungsanlagen wurden sensible Daten vor unbefugtem Zugriff in der Regel durch physische Zugriffsschranken, wie z.B. Schlösser und Tresore, geschützt. Trotz des starken Zuwachses an elektronischen Hilfsmitteln im allgemeinen Wirtschaftsverkehr stellt Vertrauen nach wie vor die wichtigste Grundlage für Vertragsabschlüsse dar. Ziel der Datensicherheit ist es, genau dieses Vertrauen zwischen den Vertragsparteien aufzubauen und zu erhalten.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
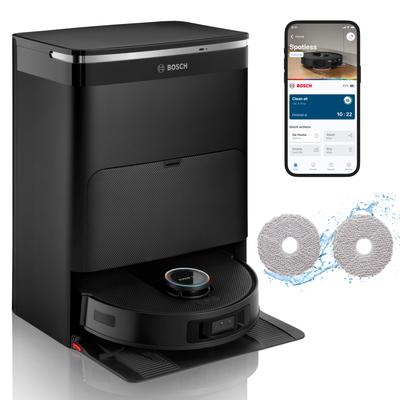
BOSCH Saugroboter "mit Wischfunktion Spotless Max Cam BCRDW3BX, rotierende Wischpads", schwarz, B:34cm H:9,8cm, Saugroboter, Datensicherheit, 11.000 Pa Saugkraft, Absaugstation, KameraAllgemein: Weitere Vorteile: Freuen Sie sich auf neue Appfunktionen: „No-Go-Zonen“ ab November 2025 und „Zeitplanung der Reinigung“ bereits ab dem ersten Quartal 2026 – für noch mehr Kontrolle und Flexibilität bei Ihrer Reinigung., Die Privatsphäre...599,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
-
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.