Domain rente-beziehen.de kaufen?
Wir ziehen mit dem Projekt
rente-beziehen.de um.
Sind Sie am Kauf der Domain
rente-beziehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rente-beziehen.de kaufen?
Wie finanziert die Rentenversicherung die Rentenzahlung?
Die Rentenversicherung finanziert die Rentenzahlungen durch Beiträge, die von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt werden. Diese Beiträge werden in einen gemeinsamen Topf eingezahlt, aus dem die Rentenzahlungen an die Rentner erfolgen. Zudem werden die Rentenversicherungen auch durch staatliche Zuschüsse und Steuermittel unterstützt, um sicherzustellen, dass alle Rentenansprüche erfüllt werden können. Die Rentenversicherung investiert auch einen Teil der Beiträge in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und langfristig stabile Rentenzahlungen zu gewährleisten. Letztendlich basiert das Rentensystem auf dem Solidaritätsprinzip, bei dem die jüngere Generation die Renten der älteren Generation finanziert. **
Wie lange kann man in Deutschland Rente beziehen? Gibt es eine Altersgrenze für den Rentenbezug?
Die Regelaltersgrenze für die Rente in Deutschland liegt derzeit bei 67 Jahren. Es ist jedoch möglich, bereits ab 63 Jahren Rente zu beziehen, wenn bestimmte Voraussetzungen erfüllt sind. Die genaue Dauer des Rentenbezugs hängt von verschiedenen Faktoren wie der Rentenversicherungsdauer und dem Renteneintrittsalter ab. **

Ähnliche Suchbegriffe für Erfolgreich
Top-Angebote
Produkte zum Begriff Erfolgreich:
-
Marken erfolgreich managen, Fachbücher von Karsten KilianMit Best Ideas gibt es erstmals einen holistischen Ansatz für das Markenmanagement. Anhand von neun Erfolgsbausteinen als Teil des Würzburger Markenmanagement-Ansatzes erklärt das Praxisbuch anschaulich den Aufbau, das strategische Management und den Ausbau von Marken für qualitatives Wachstum. Einleitend wird deutlich gemacht, warum Marken wichtig sind und wie die Relevanz von Marken intern verdeutlicht werden kann. Im Hauptteil wird zunächst der Würzburger Marken-Management-Ansatz erläutert, der der Markenarbeit Struktur verleiht. Anschliessend wird der Best-Ansatz erläutert. Ausgehend von der Markenbotschaft werden zentrale Design- und Gestaltungselemente erläutert, vier Arten von Markensignalen beschrieben und anschliessend praxistaugliche Ansatzpunkte zur Markentaxierung erläutert. Hierauf aufbauend werden Ideas präsentiert. Konkret handelt es sich dabei um fünf strategische Ansatzpunkte für qualitatives Markenwachstum: Internationalisierung, Dehnung, Ergänzung, Auffrischung und Straffung. Die Einleitung und der Schluss machen deutlich, warum Marken wichtig sind bzw. wie Marken optimal gemanagt werden können mit einem Ziel: mehr Markenerfolg.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwangsstörungen erfolgreich behandeln, Fachbücher von Ulrich FörstnerDr. med. Ulrich Förstner leitet den Schwerpunkt Zwangsstörungen an der Klinik Bad Aussee für Psychosomatik und Psychotherapie, assoziiert an die Medizinische Universität Graz. Dr. phil. Anne Katrin Külz ist Psychologische Psychotherapeutin und Supervisorin in eigener Praxis in Freiburg sowie Vorstandsmitglied der Deutschen Gesellschaft Zwangserkrankungen e.V. Prof. Dr. med. Ulrich Voderholzer ist Ärztlicher Direktor der Schön Klinik Roseneck, Prien am Chiemsee sowie Vorsitzender der Leitlinienkommission Zwangsstörungen der DGPPN und Vorsitzender des wissenschaftlichen Beirates der Deutschen Gesellschaft Zwangserkrankungen e.V.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
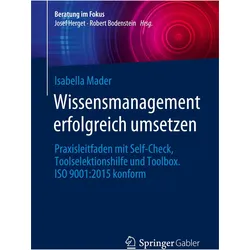
Mader:Wissensmanagement erfolgreich ums, Fachbücher von Isabella MaderDie Menge an Wissen und Informationen im Arbeitskontext hat sich in den letzten Jahrzehnten dramatisch verändert. Unsere Arbeitsmethoden, unsere Prozesse und Strukturen, unser Informations- und Kommunikationsverhalten sind für diese neue Arbeitswelt nicht mehr adäquat. Wir brauchen neue Konzepte und neue Lösungen, um Wissensarbeit im 21. Jahrhundert produktiv zu machen. Dieses Buch bietet Beratern und Beraterinnen sowie Wissensmanagement-Projektleitern und -Projektleiterinnen einen fundierten fachlichen Hintergrund zu Wissens- und Informationsmanagement, der für Management-Entscheidungen sowie Beratung und Projektleitung relevant ist. Nach der fachlichen Einführung ins Wissensmanagement wird ein Vorgehensmodell für die Einführung und den laufenden Betrieb von Wissensmanagement in der Praxis erläutert. Das Werk bietet eine Übersicht über die Grundbegriffe und verbundenen Konzepte sowie über die Rolle von Wissen in Organisationen gestern und heute. Es begleitet die Leser und Leserinnen Schritt für Schritt durch die Phasen der Umsetzung von erfolgreichem Wissensmanagement. Das Vorgehen nach dem Knowledge-Excellence-Modell unterstützt auch den seit der ISO 9001:2015 hinzugekommenen Wissensmanagement-Teil der Zertifizierung. Die umfangreiche Toolbox beschreibt Methoden kurz und übersichtlich und enthält Vorlagen wie beispielsweise den Self-Check und die Toolselektionshilfe. Eine Reihe von Best-Practice-Fallbeispielen rundet das Werk ab.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
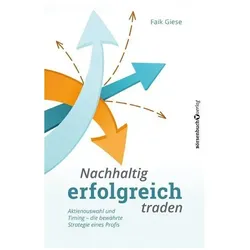
Nachhaltig erfolgreich traden, Ratgeber von Faik GieseMit klaren Regeln Geld verdienen Profi-Trader Faik Giese zeigt dem Leser, wie man mit einer seit über 15 Jahren profitablen Strategie erfolgreich an der Börse agieren kann. Faik Giese lebt vom Trading. Seine Strategie ist eine Mischung aus Markt-Timing und Aktienselektion. Sie folgt klaren Regeln und greift je nach Marktphase auf unterschiedliche Methoden zurück. Jede dieser Regeln hat einen umfangreichen Backtest durchlaufen. Die Strategie ist seit den 90er-Jahren erfolgreich im Einsatz. In diesem Buch legt Profi-Trader Giese erstmals seine komplette Strategie mit allen Regeln offen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **
-
Wie wirkt sich ein frühzeitiger Renteneintritt auf die Rentenleistung aus?
Ein frühzeitiger Renteneintritt führt in der Regel zu Abschlägen auf die monatliche Rentenhöhe. Je früher man in Rente geht, desto höher sind die Abschläge. Dadurch erhält man insgesamt eine niedrigere Rentenleistung. **
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Erfolgreich:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
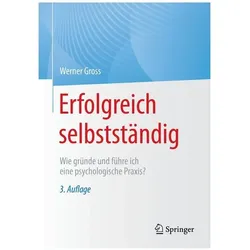
Erfolgreich selbständig, Fachbücher von Werner GrossDieses Buch ist ein Leitfaden zur Selbstständigkeit in den verschiedenen Berufsfeldern der Psychologie. Von der generellen Eignung, selbstständig in einer (freien) psychologischen Praxis tätig zu werden, über Finanzierungsmöglichkeiten, den Gründungsprozess der eigenen Praxis bis hin zu Detailfragen wie Honorargestaltung beantwortet der Autor die wichtigsten Fragen der Existenzgründung als Psychologe oder Psychologin. Bei vielen Studierenden an der Schwelle zum Beruf, aber auch bei angestellten Psychologen besteht ein grosser Informationsbedarf, wenn es um Kalkulationen, Konzepte, Kapital und Klienten geht. Und selbst erfahrene Praktiker können davon profitieren – und sei es nur, um zu prüfen, ob sie bei ihrer Selbstständigkeit auch an alles gedacht haben. Hilfreich sind dabei Links zu Video-Clips des Autors. Aus dem Inhalt: Was müssen angehende Psychotherapeuten oder Psychotherapeutinnen beachten?.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Marken erfolgreich managen, Fachbücher von Karsten KilianMit Best Ideas gibt es erstmals einen holistischen Ansatz für das Markenmanagement. Anhand von neun Erfolgsbausteinen als Teil des Würzburger Markenmanagement-Ansatzes erklärt das Praxisbuch anschaulich den Aufbau, das strategische Management und den Ausbau von Marken für qualitatives Wachstum. Einleitend wird deutlich gemacht, warum Marken wichtig sind und wie die Relevanz von Marken intern verdeutlicht werden kann. Im Hauptteil wird zunächst der Würzburger Marken-Management-Ansatz erläutert, der der Markenarbeit Struktur verleiht. Anschliessend wird der Best-Ansatz erläutert. Ausgehend von der Markenbotschaft werden zentrale Design- und Gestaltungselemente erläutert, vier Arten von Markensignalen beschrieben und anschliessend praxistaugliche Ansatzpunkte zur Markentaxierung erläutert. Hierauf aufbauend werden Ideas präsentiert. Konkret handelt es sich dabei um fünf strategische Ansatzpunkte für qualitatives Markenwachstum: Internationalisierung, Dehnung, Ergänzung, Auffrischung und Straffung. Die Einleitung und der Schluss machen deutlich, warum Marken wichtig sind bzw. wie Marken optimal gemanagt werden können mit einem Ziel: mehr Markenerfolg.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwangsstörungen erfolgreich behandeln, Fachbücher von Ulrich FörstnerDr. med. Ulrich Förstner leitet den Schwerpunkt Zwangsstörungen an der Klinik Bad Aussee für Psychosomatik und Psychotherapie, assoziiert an die Medizinische Universität Graz. Dr. phil. Anne Katrin Külz ist Psychologische Psychotherapeutin und Supervisorin in eigener Praxis in Freiburg sowie Vorstandsmitglied der Deutschen Gesellschaft Zwangserkrankungen e.V. Prof. Dr. med. Ulrich Voderholzer ist Ärztlicher Direktor der Schön Klinik Roseneck, Prien am Chiemsee sowie Vorsitzender der Leitlinienkommission Zwangsstörungen der DGPPN und Vorsitzender des wissenschaftlichen Beirates der Deutschen Gesellschaft Zwangserkrankungen e.V.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie finanziert die Rentenversicherung die Rentenzahlung?
Die Rentenversicherung finanziert die Rentenzahlungen durch Beiträge, die von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt werden. Diese Beiträge werden in einen gemeinsamen Topf eingezahlt, aus dem die Rentenzahlungen an die Rentner erfolgen. Zudem werden die Rentenversicherungen auch durch staatliche Zuschüsse und Steuermittel unterstützt, um sicherzustellen, dass alle Rentenansprüche erfüllt werden können. Die Rentenversicherung investiert auch einen Teil der Beiträge in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und langfristig stabile Rentenzahlungen zu gewährleisten. Letztendlich basiert das Rentensystem auf dem Solidaritätsprinzip, bei dem die jüngere Generation die Renten der älteren Generation finanziert. **
-
Wie lange kann man in Deutschland Rente beziehen? Gibt es eine Altersgrenze für den Rentenbezug?
Die Regelaltersgrenze für die Rente in Deutschland liegt derzeit bei 67 Jahren. Es ist jedoch möglich, bereits ab 63 Jahren Rente zu beziehen, wenn bestimmte Voraussetzungen erfüllt sind. Die genaue Dauer des Rentenbezugs hängt von verschiedenen Faktoren wie der Rentenversicherungsdauer und dem Renteneintrittsalter ab. **
-
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **
-
Wie wirkt sich ein frühzeitiger Renteneintritt auf die Rentenleistung aus?
Ein frühzeitiger Renteneintritt führt in der Regel zu Abschlägen auf die monatliche Rentenhöhe. Je früher man in Rente geht, desto höher sind die Abschläge. Dadurch erhält man insgesamt eine niedrigere Rentenleistung. **
Ähnliche Suchbegriffe für Erfolgreich
-
Mader:Wissensmanagement erfolgreich ums, Fachbücher von Isabella MaderDie Menge an Wissen und Informationen im Arbeitskontext hat sich in den letzten Jahrzehnten dramatisch verändert. Unsere Arbeitsmethoden, unsere Prozesse und Strukturen, unser Informations- und Kommunikationsverhalten sind für diese neue Arbeitswelt nicht mehr adäquat. Wir brauchen neue Konzepte und neue Lösungen, um Wissensarbeit im 21. Jahrhundert produktiv zu machen. Dieses Buch bietet Beratern und Beraterinnen sowie Wissensmanagement-Projektleitern und -Projektleiterinnen einen fundierten fachlichen Hintergrund zu Wissens- und Informationsmanagement, der für Management-Entscheidungen sowie Beratung und Projektleitung relevant ist. Nach der fachlichen Einführung ins Wissensmanagement wird ein Vorgehensmodell für die Einführung und den laufenden Betrieb von Wissensmanagement in der Praxis erläutert. Das Werk bietet eine Übersicht über die Grundbegriffe und verbundenen Konzepte sowie über die Rolle von Wissen in Organisationen gestern und heute. Es begleitet die Leser und Leserinnen Schritt für Schritt durch die Phasen der Umsetzung von erfolgreichem Wissensmanagement. Das Vorgehen nach dem Knowledge-Excellence-Modell unterstützt auch den seit der ISO 9001:2015 hinzugekommenen Wissensmanagement-Teil der Zertifizierung. Die umfangreiche Toolbox beschreibt Methoden kurz und übersichtlich und enthält Vorlagen wie beispielsweise den Self-Check und die Toolselektionshilfe. Eine Reihe von Best-Practice-Fallbeispielen rundet das Werk ab.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltig erfolgreich traden, Ratgeber von Faik GieseMit klaren Regeln Geld verdienen Profi-Trader Faik Giese zeigt dem Leser, wie man mit einer seit über 15 Jahren profitablen Strategie erfolgreich an der Börse agieren kann. Faik Giese lebt vom Trading. Seine Strategie ist eine Mischung aus Markt-Timing und Aktienselektion. Sie folgt klaren Regeln und greift je nach Marktphase auf unterschiedliche Methoden zurück. Jede dieser Regeln hat einen umfangreichen Backtest durchlaufen. Die Strategie ist seit den 90er-Jahren erfolgreich im Einsatz. In diesem Buch legt Profi-Trader Giese erstmals seine komplette Strategie mit allen Regeln offen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
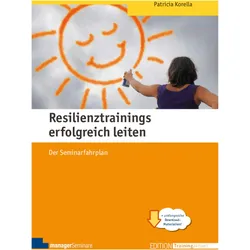
Resilienztrainings erfolgreich leiten, Fachbücher von Patricia KorellaFahrplan über zwei Trainingstage in Präsenz plus einem eintägigen Live-Online-Training. Sie erhalten zunächst einen allgemeinen Überblick über das Thema Resilienz und dessen aktuellen Entwicklungsstand. In der Trainingsbeschreibung finden Sie einen zeitlich strukturierten Fahrplan mit Erläuterungen und Introvorschlägen für Ihre Seminarumsetzung. Ihre Teilnehmenden erarbeiten sich die sieben Faktoren der Resilienz und ermitteln ihre eigenen Stressoren. Sie erlernen Wege, diese zu erkennen und abzubauen. Einen Schwerpunkt bildet dabei der Themenbereich Selbstregulation und Entscheidungsfindungsmethoden. Ergänzend finden Sie eine Methoden-Toolbox, die Ihnen das Gerüst für weitere Vertiefungen liefert. So können Sie ganz nach Bedarfssituation Ihrer Teilnehmenden Ihr Training gestalten und anpassen. Online-Service: Dieses Werk beinhaltet weitere Arbeitshilfen und Schaubilder zum Download-Abruf. Das Wissen steht Käuferinnen und Käufern des Buchs exklusiv zum digitalen Abruf bereit.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunikationstrainings erfolgreich leiten, Fachbücher von Thomas SchmidtEin fertig durchkonzipiertes Trainingsdesign zum Thema Grundlagen der Kommunikation. Es erwarten Sie Inhalte und Methoden, die zurzeit in modernen Kommunikationstrainings am häufigsten nachgefragt werden. Arbeiten von Paul Watzlawick, Friedemann Schulz von Thun, Ruth Cohn, Carl Rogers, Thomas Gordon und Jakob Levi Moreno bilden die theoretischen und methodischen Grundlagen dieses Seminars. Geeignet für Kommunikationstrainer und für Trainer mit anderen Themenschwerpunkten, die Bausteine aus dem Bereich der Kommunikation in ihre Seminare einfliessen lassen möchten.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
-
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.