Domain rente-beziehen.de kaufen?
Wir ziehen mit dem Projekt
rente-beziehen.de um.
Sind Sie am Kauf der Domain
rente-beziehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rente-beziehen.de kaufen?
Wie finanziert die Rentenversicherung die Rentenzahlung?
Die Rentenversicherung finanziert die Rentenzahlungen durch Beiträge, die von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt werden. Diese Beiträge werden in einen gemeinsamen Topf eingezahlt, aus dem die Rentenzahlungen an die Rentner erfolgen. Zudem werden die Rentenversicherungen auch durch staatliche Zuschüsse und Steuermittel unterstützt, um sicherzustellen, dass alle Rentenansprüche erfüllt werden können. Die Rentenversicherung investiert auch einen Teil der Beiträge in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und langfristig stabile Rentenzahlungen zu gewährleisten. Letztendlich basiert das Rentensystem auf dem Solidaritätsprinzip, bei dem die jüngere Generation die Renten der älteren Generation finanziert. **
Wie lange kann man in Deutschland Rente beziehen? Gibt es eine Altersgrenze für den Rentenbezug?
Die Regelaltersgrenze für die Rente in Deutschland liegt derzeit bei 67 Jahren. Es ist jedoch möglich, bereits ab 63 Jahren Rente zu beziehen, wenn bestimmte Voraussetzungen erfüllt sind. Die genaue Dauer des Rentenbezugs hängt von verschiedenen Faktoren wie der Rentenversicherungsdauer und dem Renteneintrittsalter ab. **
Ähnliche Suchbegriffe für Phenolic
Top-Angebote
Produkte zum Begriff Phenolic:
-
Oliv Plus High Phenolic Bio Olivenöl 500 MLProdukteigenschaften: Bezeichnung: Lebensmittel Olivenöl aus Koutsourelia Oliven Verwendung/Anwendung/Verzehrempfehlung: Täglich einen Esslöffel (10 ml) einnehmen. Bei der Erstkonsumierung empfehlen wir eine Anwendung von mindestens 60 Tagen, um optimale Ergebnisse zu erzielen. Nährwertdeklaration: Nährwerte pro 100 g Energie 3389 kJ / 813 kcal Fett, davon: 91,6 g o gesättigte Fettsäuren 12,8 g o mehrfach ungesättigte Fettsäuren 8,3 g o einfach ungesättigte Fettsäuren 70,5 g Kohlenhydrate 0,0 g Eiweiß 0,0 g Salz 0,0 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: 100% reines, natives Bio-Olivenöl extra (Sorte: Koutsourelia) - Erste Güteklasse: direkt aus Oliven ausschließlich mit mechanischen Verfahren gewonnen. Allergene: keine Nettofüllmenge: 500 ml Aufbewahrungsbedingungen: Kühl, trocken und lichtgeschützt aufbewahren. Außerhalb der Reichweite von kleinen Kindern lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Cellavent Healthcare GmbH Am Trippelsberg 43 40589 Düsseldorf Telefon: ჽ (0) 211 78 17 69 80 info@cellavent.de Weitere Hinweise: Schwangere und stillende Mütter sollten vor der Einnahme von Nahrungsergänzungsmitteln einen Arzt konsultieren. Enthält die wichtigen bioaktiven Moleküle: Hydroxytyrosol und Tyrosol. 100% schonend kaltgepresstes natives Bio-Olivenöl extra erster Güteklasse, ohne künstliche Zusätze, ohne Gentechnik. Achten Sie auf eine abwechslungsreiche, ausgewogene Ernährung und gesunde Lebensweise. Quelle: https://cellavent.de und Angaben der Verpackung und der Packungsbeilage Stand: 05/202529,55 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
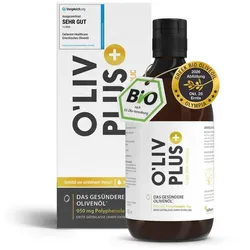
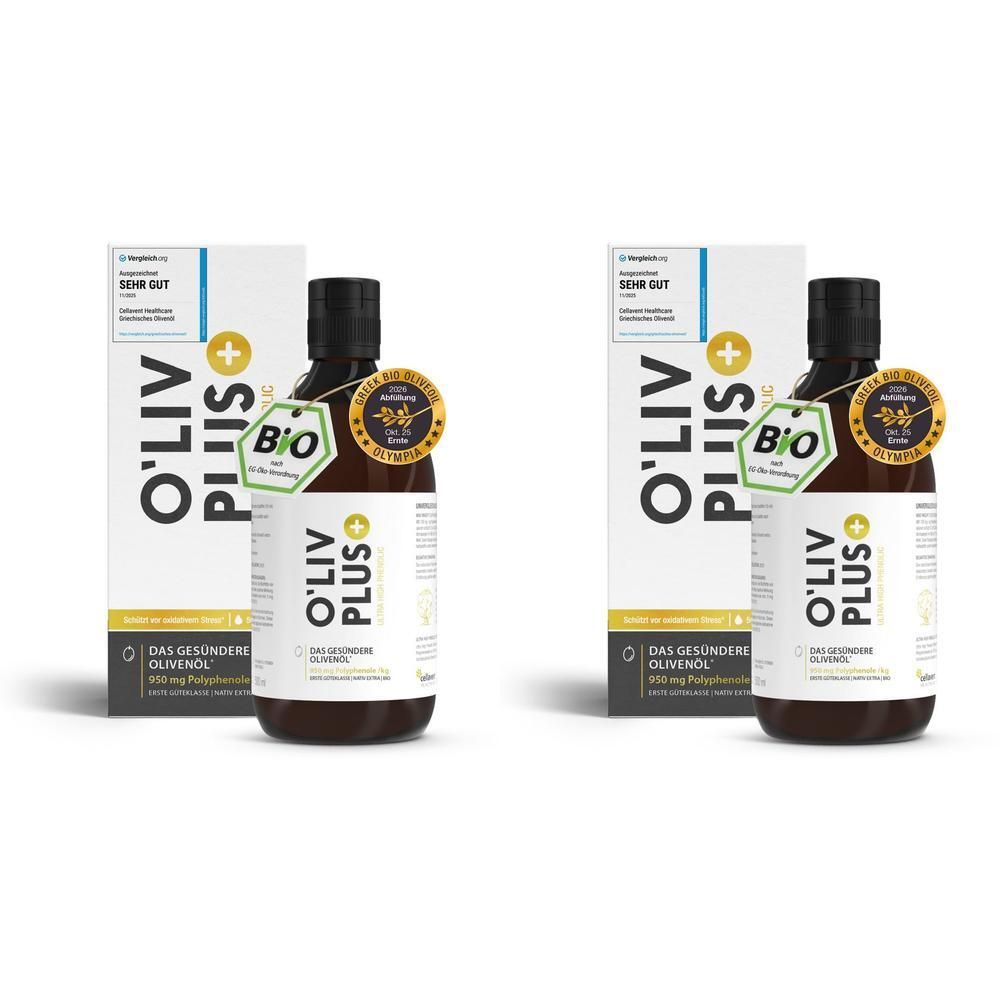
Oliv Plus high phenolic Bio Olivenöl 2x 2x500 ml ÖlNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x O'Liv PLUS Bio Olivenöl, extra hoher Polyphenol Gehalt 500 mlNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. O’Liv PLUS Olivenöl O’Liv PLUS ist ein innovatives, biofunktionales Olivenöl mit garantiertem Polyphenol-Gehalt von mindestens 750 mg/kg. Mit einer Fülle an ungesättigten Fettsäuren wie Omega-3, -6 und -9 sowie den wertvollen Inhaltsstoffen Hydroxytyrosol und Tyrosol trägt es zum Schutz der Blutfette vor Oxidation* bei und unterstützt die Aufrechterhaltung eines normalen Cholesterinspiegels**. Vorteile: Ultra high phenolic Olivenöl: mindestens 950 mg/kg Polyphenole Hilft, Blutfette vor Oxidation* zu schützen und trägt zu einem normalen Cholesterinspiegel** bei Mit Omega-3, Omega-6, Omega-9 sowie Hydroxytyrosol und Tyrosol 50 x mehr Antioxidantien als herkömmliche Olivenöle Bereits 1 Esslöffel (10 ml) reicht für eine unterstützende Wirkung, hohe Bioverfügbarkeit Extra virgin Olivenöl, schonend kaltgepresst durch mechanische Verfahren Handgepflückte Olympia-Oliven, keine Belastung der Vogelpopulationen 100 % biologisch, vegan, gentechnikfrei, 1. Güteklasse Polyphenole und Omega-Fettsäuren: Die ganze Kraft der Olive O'Liv PLUS enthält 950 mg/kg Polyphenole und ist damit eines der stärksten Olivenöle auf dem Markt. Es kombiniert hohe Polyphenolgehalte mit Omega-3-6-9-Fettsäuren und bietet 50-mal mehr antioxidative Kapazität als konventionelle Olivenöle. Eine perfekte Ergänzung für Ihre Gesundheitsziele und die Förderung der antioxidativen Vitalität. Schonende Verarbeitung für maximale Bioverfügbarkeit Durch die schonende Kaltpressung und die schnelle, gekühlte Verarbeitung unter sauerstoffreduzierten Bedingungen bleiben alle gesundheitsfördernden Inhaltsstoffe von O’Liv PLUS erhalten. Die handgepflückten Olympia-Oliven werden zum Zeitpunkt ihres höchsten Polyphenolgehalts geerntet. Der Verzicht auf chemische Pflanzenschutzmittel sichert zudem die ökologische Vielfalt der Olivenhaine. Effektiv und leicht anzuwenden Mit der flüssigen Darreichungsform „Phytoliquids“ wird eine einfache und praktische Form der Anwendung ermöglicht. Nur 1 Esslöffel O'Liv PLUS täglich schützt Blutfette effektiv vor oxidativem Stress* und unterstützt einen normalen Cholesterinspiegel im Blut**. *Olivenöl-Polyphenole tragen zum Schutz der Blutfette vor oxidativem Stress bei (EU VO 432/2012). Diese Wirkung setzt bei einer täglichen Aufnahme von mindestens 5 mg Hydroxytyrosol ein (enthalten in 20 g Olivenöl/250 mg Polyphenole). Dies erreichen Sie mit nur einem Esslöffel O’Liv (10 ml/6 g). **Omega-6 (Linolsäure) unterstützt die Erhaltung eines normalen Cholesterinspiegels im Blut (EU VO 432/2012). Zutaten: 100 % reines, Bio-Olivenöl (Olympia) Nährwerte: Pro 100 ml Energie 3699.0 kJ Fett 100.0 g gesättigt 15 g mehrfach ungesättigt 8 g einfach ungesättigt 77 g Kohlenhydrate 0.0 g Eiweiß 0.0 g Salz 0.0 g Die Werte unterliegen den bei Naturprodukten üblichen Schwankungen. Verzehrempfehlung: Empfohlen wird täglich 1 Esslöffel (10 ml) auf nüchternen Magen oder als Zugabe zur mediterranen Küche und Salat. Sie sollten dieses kostbare Öl nicht erhitzen. Hinweis: Nahrungsergänzungsmittel dienen nicht als Ersatz für eine abwechslungsreiche, ausgewogene Ernährung und eine gesunde Lebensweise. Die angegebene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern lagern. Schwangere und stillende Mütter sollten vor der Einnahme von Nahrungsergänzungsmitteln einen Arzt konsultieren. Aufbewahrung: O‘Liv PLUS Olivenöl sollte möglichst an einem kühlen, dunklen Ort - idealerweise im Kühlschrank gelagert werden. Dadurch kann das Öl zwar etwas dickflüssiger werden und ausflocken, der gesundheitliche Vorteil bleibt aber länger erhalten. Nettofüllmenge: 500 ml Herstellerdaten: Cellavent Healthcare GmbH Am Trippelsberg 43 40589 Düsseldorf64,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **
-
Wie wirkt sich ein frühzeitiger Renteneintritt auf die Rentenleistung aus?
Ein frühzeitiger Renteneintritt führt in der Regel zu Abschlägen auf die monatliche Rentenhöhe. Je früher man in Rente geht, desto höher sind die Abschläge. Dadurch erhält man insgesamt eine niedrigere Rentenleistung. **
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **


Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Phenolic:
-
Oliv Plus High Phenolic Bio Olivenöl 500 MLProdukteigenschaften: Bezeichnung: Lebensmittel Olivenöl aus Koutsourelia Oliven Verwendung/Anwendung/Verzehrempfehlung: Täglich einen Esslöffel (10 ml) einnehmen. Bei der Erstkonsumierung empfehlen wir eine Anwendung von mindestens 60 Tagen, um optimale Ergebnisse zu erzielen. Nährwertdeklaration: Nährwerte pro 100 g Energie 3389 kJ / 813 kcal Fett, davon: 91,6 g o gesättigte Fettsäuren 12,8 g o mehrfach ungesättigte Fettsäuren 8,3 g o einfach ungesättigte Fettsäuren 70,5 g Kohlenhydrate 0,0 g Eiweiß 0,0 g Salz 0,0 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: 100% reines, natives Bio-Olivenöl extra (Sorte: Koutsourelia) - Erste Güteklasse: direkt aus Oliven ausschließlich mit mechanischen Verfahren gewonnen. Allergene: keine Nettofüllmenge: 500 ml Aufbewahrungsbedingungen: Kühl, trocken und lichtgeschützt aufbewahren. Außerhalb der Reichweite von kleinen Kindern lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Cellavent Healthcare GmbH Am Trippelsberg 43 40589 Düsseldorf Telefon: ჽ (0) 211 78 17 69 80 info@cellavent.de Weitere Hinweise: Schwangere und stillende Mütter sollten vor der Einnahme von Nahrungsergänzungsmitteln einen Arzt konsultieren. Enthält die wichtigen bioaktiven Moleküle: Hydroxytyrosol und Tyrosol. 100% schonend kaltgepresstes natives Bio-Olivenöl extra erster Güteklasse, ohne künstliche Zusätze, ohne Gentechnik. Achten Sie auf eine abwechslungsreiche, ausgewogene Ernährung und gesunde Lebensweise. Quelle: https://cellavent.de und Angaben der Verpackung und der Packungsbeilage Stand: 05/202529,55 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wie finanziert die Rentenversicherung die Rentenzahlung?
Die Rentenversicherung finanziert die Rentenzahlungen durch Beiträge, die von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt werden. Diese Beiträge werden in einen gemeinsamen Topf eingezahlt, aus dem die Rentenzahlungen an die Rentner erfolgen. Zudem werden die Rentenversicherungen auch durch staatliche Zuschüsse und Steuermittel unterstützt, um sicherzustellen, dass alle Rentenansprüche erfüllt werden können. Die Rentenversicherung investiert auch einen Teil der Beiträge in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und langfristig stabile Rentenzahlungen zu gewährleisten. Letztendlich basiert das Rentensystem auf dem Solidaritätsprinzip, bei dem die jüngere Generation die Renten der älteren Generation finanziert. **
-
Wie lange kann man in Deutschland Rente beziehen? Gibt es eine Altersgrenze für den Rentenbezug?
Die Regelaltersgrenze für die Rente in Deutschland liegt derzeit bei 67 Jahren. Es ist jedoch möglich, bereits ab 63 Jahren Rente zu beziehen, wenn bestimmte Voraussetzungen erfüllt sind. Die genaue Dauer des Rentenbezugs hängt von verschiedenen Faktoren wie der Rentenversicherungsdauer und dem Renteneintrittsalter ab. **
-
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **
-
Wie wirkt sich ein frühzeitiger Renteneintritt auf die Rentenleistung aus?
Ein frühzeitiger Renteneintritt führt in der Regel zu Abschlägen auf die monatliche Rentenhöhe. Je früher man in Rente geht, desto höher sind die Abschläge. Dadurch erhält man insgesamt eine niedrigere Rentenleistung. **
Ähnliche Suchbegriffe für Phenolic
-
Oliv Plus high phenolic Bio Olivenöl 2x 2x500 ml ÖlNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x O'Liv PLUS Bio Olivenöl, extra hoher Polyphenol Gehalt 500 mlNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. O’Liv PLUS Olivenöl O’Liv PLUS ist ein innovatives, biofunktionales Olivenöl mit garantiertem Polyphenol-Gehalt von mindestens 750 mg/kg. Mit einer Fülle an ungesättigten Fettsäuren wie Omega-3, -6 und -9 sowie den wertvollen Inhaltsstoffen Hydroxytyrosol und Tyrosol trägt es zum Schutz der Blutfette vor Oxidation* bei und unterstützt die Aufrechterhaltung eines normalen Cholesterinspiegels**. Vorteile: Ultra high phenolic Olivenöl: mindestens 950 mg/kg Polyphenole Hilft, Blutfette vor Oxidation* zu schützen und trägt zu einem normalen Cholesterinspiegel** bei Mit Omega-3, Omega-6, Omega-9 sowie Hydroxytyrosol und Tyrosol 50 x mehr Antioxidantien als herkömmliche Olivenöle Bereits 1 Esslöffel (10 ml) reicht für eine unterstützende Wirkung, hohe Bioverfügbarkeit Extra virgin Olivenöl, schonend kaltgepresst durch mechanische Verfahren Handgepflückte Olympia-Oliven, keine Belastung der Vogelpopulationen 100 % biologisch, vegan, gentechnikfrei, 1. Güteklasse Polyphenole und Omega-Fettsäuren: Die ganze Kraft der Olive O'Liv PLUS enthält 950 mg/kg Polyphenole und ist damit eines der stärksten Olivenöle auf dem Markt. Es kombiniert hohe Polyphenolgehalte mit Omega-3-6-9-Fettsäuren und bietet 50-mal mehr antioxidative Kapazität als konventionelle Olivenöle. Eine perfekte Ergänzung für Ihre Gesundheitsziele und die Förderung der antioxidativen Vitalität. Schonende Verarbeitung für maximale Bioverfügbarkeit Durch die schonende Kaltpressung und die schnelle, gekühlte Verarbeitung unter sauerstoffreduzierten Bedingungen bleiben alle gesundheitsfördernden Inhaltsstoffe von O’Liv PLUS erhalten. Die handgepflückten Olympia-Oliven werden zum Zeitpunkt ihres höchsten Polyphenolgehalts geerntet. Der Verzicht auf chemische Pflanzenschutzmittel sichert zudem die ökologische Vielfalt der Olivenhaine. Effektiv und leicht anzuwenden Mit der flüssigen Darreichungsform „Phytoliquids“ wird eine einfache und praktische Form der Anwendung ermöglicht. Nur 1 Esslöffel O'Liv PLUS täglich schützt Blutfette effektiv vor oxidativem Stress* und unterstützt einen normalen Cholesterinspiegel im Blut**. *Olivenöl-Polyphenole tragen zum Schutz der Blutfette vor oxidativem Stress bei (EU VO 432/2012). Diese Wirkung setzt bei einer täglichen Aufnahme von mindestens 5 mg Hydroxytyrosol ein (enthalten in 20 g Olivenöl/250 mg Polyphenole). Dies erreichen Sie mit nur einem Esslöffel O’Liv (10 ml/6 g). **Omega-6 (Linolsäure) unterstützt die Erhaltung eines normalen Cholesterinspiegels im Blut (EU VO 432/2012). Zutaten: 100 % reines, Bio-Olivenöl (Olympia) Nährwerte: Pro 100 ml Energie 3699.0 kJ Fett 100.0 g gesättigt 15 g mehrfach ungesättigt 8 g einfach ungesättigt 77 g Kohlenhydrate 0.0 g Eiweiß 0.0 g Salz 0.0 g Die Werte unterliegen den bei Naturprodukten üblichen Schwankungen. Verzehrempfehlung: Empfohlen wird täglich 1 Esslöffel (10 ml) auf nüchternen Magen oder als Zugabe zur mediterranen Küche und Salat. Sie sollten dieses kostbare Öl nicht erhitzen. Hinweis: Nahrungsergänzungsmittel dienen nicht als Ersatz für eine abwechslungsreiche, ausgewogene Ernährung und eine gesunde Lebensweise. Die angegebene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern lagern. Schwangere und stillende Mütter sollten vor der Einnahme von Nahrungsergänzungsmitteln einen Arzt konsultieren. Aufbewahrung: O‘Liv PLUS Olivenöl sollte möglichst an einem kühlen, dunklen Ort - idealerweise im Kühlschrank gelagert werden. Dadurch kann das Öl zwar etwas dickflüssiger werden und ausflocken, der gesundheitliche Vorteil bleibt aber länger erhalten. Nettofüllmenge: 500 ml Herstellerdaten: Cellavent Healthcare GmbH Am Trippelsberg 43 40589 Düsseldorf64,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
-
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.