Domain rente-beziehen.de kaufen?
Wir ziehen mit dem Projekt
rente-beziehen.de um.
Sind Sie am Kauf der Domain
rente-beziehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rente-beziehen.de kaufen?
Wie finanziert die Rentenversicherung die Rentenzahlung?
Die Rentenversicherung finanziert die Rentenzahlungen durch Beiträge, die von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt werden. Diese Beiträge werden in einen gemeinsamen Topf eingezahlt, aus dem die Rentenzahlungen an die Rentner erfolgen. Zudem werden die Rentenversicherungen auch durch staatliche Zuschüsse und Steuermittel unterstützt, um sicherzustellen, dass alle Rentenansprüche erfüllt werden können. Die Rentenversicherung investiert auch einen Teil der Beiträge in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und langfristig stabile Rentenzahlungen zu gewährleisten. Letztendlich basiert das Rentensystem auf dem Solidaritätsprinzip, bei dem die jüngere Generation die Renten der älteren Generation finanziert. **
Wie lange kann man in Deutschland Rente beziehen? Gibt es eine Altersgrenze für den Rentenbezug?
Die Regelaltersgrenze für die Rente in Deutschland liegt derzeit bei 67 Jahren. Es ist jedoch möglich, bereits ab 63 Jahren Rente zu beziehen, wenn bestimmte Voraussetzungen erfüllt sind. Die genaue Dauer des Rentenbezugs hängt von verschiedenen Faktoren wie der Rentenversicherungsdauer und dem Renteneintrittsalter ab. **

Ähnliche Suchbegriffe für Überzeugen
Top-Angebote
Produkte zum Begriff Überzeugen:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Menschen überzeugen, die Recht haben wollen, Ratgeber von Marie-Theres BraunWie begeistere ich Kritiker für meine Ideen? Wie hole ich Menschen ins Boot, die stur auf ihren Überzeugungen beharren? Und warum eskalieren viele Diskussionen offline und online so schnell? Marie-Theres Braun zeigt anhand von realen Geschichten aus Beruf und Alltag, wie viel Macht hinter kooperativen Strategien steckt. Sie erklärt den Hintergrund von Gesprächs-Sackgassen und verrät rhetorische Methoden, mit denen wir unser Gegenüber überzeugen und uns in Diskussionen behaupten können. Die Schritt-für-Schritt-Techniken verhelfen selbst konfliktscheuen Menschen zu mehr Durchsetzungsvermögen und Überzeugungskraft. Die Kommunikationsexpertin erläutert mitreissend, wie wir auch schwierige Menschen „knacken“ und zu einer positiven Gesprächskultur finden.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
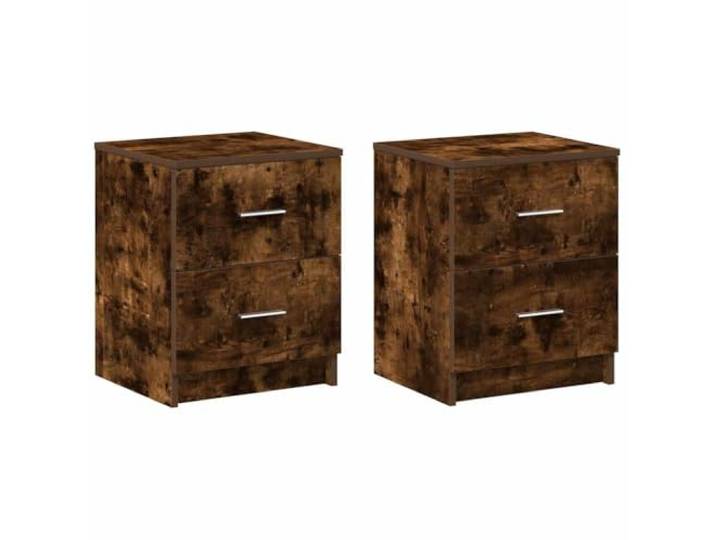
KDVXBCQJH Nachttische 2er Set mit 2 Schubladen Räuchereiche 40x36x50 cm Kompakte Bettschränke bieten praktischen Stauraum fürs Schlafzimmer und überzeugen durch langlebigen Holzwerkstoff.KDVXBCQJH Nachttische 2er Set mit 2 Schubladen Räuchereiche 40x36x50 cm Kompakte Bettschränke bieten praktischen Stauraum fürs Schlafzimmer und überzeugen durch langlebigen Holzwerkstoff.. ORDNUNG IM SCHLAFZIMMER: Die beiden integrierten Auszüge bieten reichlich Platz für Bücher, Lesebrillen und persönliche Gegenstände, sodass die Oberfläche stets aufgeräumt bleibt. BEQUEME ERREICHBARKEIT: Mit einer optimalen Höhe gestalten sich die Konsolen besonders komfortabel vom Bett aus. Praktische Griffe ermöglichen ein müheloses Öffnen der Fächer. ROBUST & LANGLEBIG: Aus hochwertigem Holzwerkstoff gefertigt, punktet der Beistelltisch mit einer glatten Oberfläche sowie hoher Beständigkeit gegen Feuchtigkeit und Verformungen. PFLEGELEICHT & SICHER: Das Möbelstück lässt sich einfach mit einem feuchten Tuch reinigen. Die mitgelieferte Wandhalterung sorgt für den notwendigen Kippschutz im Schlafbereich. KOMPAKTES DESIGN: Das Set enthält 2 Nachtkommoden mit den Maßen 40 x 36 x 50 cm. Die Belastbarkeit beträgt insgesamt 60 kg sowie 5 kg pro Auszug. Einfacher Selbstaufbau erforderlich. Farbe:Weiß90,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **
-
Wie wirkt sich ein frühzeitiger Renteneintritt auf die Rentenleistung aus?
Ein frühzeitiger Renteneintritt führt in der Regel zu Abschlägen auf die monatliche Rentenhöhe. Je früher man in Rente geht, desto höher sind die Abschläge. Dadurch erhält man insgesamt eine niedrigere Rentenleistung. **
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
-
überzeugen?
Um jemanden zu überzeugen, ist es wichtig, klare Argumente zu präsentieren und diese gut zu begründen. Es kann auch hilfreich sein, auf die Bedürfnisse und Interessen der Person einzugehen und mögliche Einwände bereits im Voraus zu berücksichtigen. Zudem ist es wichtig, geduldig und respektvoll zu bleiben und auf eine offene Kommunikation zu setzen. **

Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Überzeugen:
-
Kritiker überzeugen, Fachbücher von Christian ZielkeViele berufliche Situationen erfordern es, Kritiker zu überzeugen: in Verhandlungen und Diskussionen, in Präsentationen und Meetings, in Kunden- und Mitarbeiterversammlungen sowie in Konflikt- und Krisensituationen. Mit diesem Schritt-für-Schritt-Leitfaden lernen Sie, wie Sie Ihre Kritiker analysieren, um die richtige Überzeugungsstrategie zu finden, wie Sie Widerstände angemessen anerkennen und darauf eingehen, und welche Techniken und Methoden Sie verwenden können, um Vorbehalte zu entkräften und Kritiker zu gewinnen. Inhalt: - Was Sie über Kritiker wissen sollten - Wie man Kritiker überzeugt - Die Kunst, Vorbehalte zu entkräften - Die Macht des Geschichtenerzählens - Veränderungen einführen - Widerstand in Energie umwandeln - Überzeugen in kritischen Gesprächen - Schwierige Mitarbeiterversammlungen - Präsentieren vor einem kritischen Publikum - Überzeugen vor Gruppen - Überzeugen in Diskussionen - Psychologische Tricks erkennen und abwehren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
So überzeugen Sie jeden, Fachbücher von Marc M. GalalSpitzenverkäufer beherrschen es perfekt, schnell das Vertrauen ihrer Kunden zu gewinnen und sie auf bewusster sowie unterbewusster Ebene zu überzeugen. Wie schaffen sie das? Mit der Macht der Sprache! "So überzeugen Sie jeden" entschlüsselt die Geheimnisse erfolgreicher Verkaufssprache. Marc M. Galal hat das Neuro Linguistic Selling entwickelt, das auf der anerkannten Neurolinguistischen Programmierung basiert. Mit diesem Wissen wird es Verkäufern möglich, in die tiefsten Denkmuster ihrer Kunden einzutauchen. So gelingt es, sie schneller einzuschätzen und besser auf ihre Wünsche zu reagieren. Mithilfe besonderer Schlüsselwörter und neuartiger Sprachmuster können sie die Vorstellungskraft aktivieren und aussergewöhnliche Präsentationen inszenieren, die zum gelungenen Verkaufsabschluss führen. Gepaart mit bewährten Verkaufstechniken bietet dieses Buch eine wahre Fundgrube an erprobten Strategien, umsetzbaren Tipps und ungewöhnlichen Denkansätzen für alle, die nicht länger nur reden, sondern wirklich überzeugen wollen! Die dritte Auflage wurde umfassend aktualisiert und um das Kapitel "Der Zusatzverkauf" ergänzt. "Lesen Sie dieses Buch, weil das Lesen dieses Buches Sie sowohl in beruflicher als auch in privater Hinsicht erfolgreicher macht." Dr. Richard Bandler, Begründer von NLP. "Sobald Sie diese Ideen erlernt und geübt haben, werden Sie zum effektivsten und erfolgreichsten Verkäufer. Sie werden auf schnellere und einfachere Art mehr verkaufen." Brian Tracy, Managementvordenker und Trainer von mehr als 500.000 Verkäufern.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Menschen überzeugen, die Recht haben wollen, Ratgeber von Marie-Theres BraunWie begeistere ich Kritiker für meine Ideen? Wie hole ich Menschen ins Boot, die stur auf ihren Überzeugungen beharren? Und warum eskalieren viele Diskussionen offline und online so schnell? Marie-Theres Braun zeigt anhand von realen Geschichten aus Beruf und Alltag, wie viel Macht hinter kooperativen Strategien steckt. Sie erklärt den Hintergrund von Gesprächs-Sackgassen und verrät rhetorische Methoden, mit denen wir unser Gegenüber überzeugen und uns in Diskussionen behaupten können. Die Schritt-für-Schritt-Techniken verhelfen selbst konfliktscheuen Menschen zu mehr Durchsetzungsvermögen und Überzeugungskraft. Die Kommunikationsexpertin erläutert mitreissend, wie wir auch schwierige Menschen „knacken“ und zu einer positiven Gesprächskultur finden.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie finanziert die Rentenversicherung die Rentenzahlung?
Die Rentenversicherung finanziert die Rentenzahlungen durch Beiträge, die von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt werden. Diese Beiträge werden in einen gemeinsamen Topf eingezahlt, aus dem die Rentenzahlungen an die Rentner erfolgen. Zudem werden die Rentenversicherungen auch durch staatliche Zuschüsse und Steuermittel unterstützt, um sicherzustellen, dass alle Rentenansprüche erfüllt werden können. Die Rentenversicherung investiert auch einen Teil der Beiträge in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und langfristig stabile Rentenzahlungen zu gewährleisten. Letztendlich basiert das Rentensystem auf dem Solidaritätsprinzip, bei dem die jüngere Generation die Renten der älteren Generation finanziert. **
-
Wie lange kann man in Deutschland Rente beziehen? Gibt es eine Altersgrenze für den Rentenbezug?
Die Regelaltersgrenze für die Rente in Deutschland liegt derzeit bei 67 Jahren. Es ist jedoch möglich, bereits ab 63 Jahren Rente zu beziehen, wenn bestimmte Voraussetzungen erfüllt sind. Die genaue Dauer des Rentenbezugs hängt von verschiedenen Faktoren wie der Rentenversicherungsdauer und dem Renteneintrittsalter ab. **
-
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **
-
Wie wirkt sich ein frühzeitiger Renteneintritt auf die Rentenleistung aus?
Ein frühzeitiger Renteneintritt führt in der Regel zu Abschlägen auf die monatliche Rentenhöhe. Je früher man in Rente geht, desto höher sind die Abschläge. Dadurch erhält man insgesamt eine niedrigere Rentenleistung. **
Ähnliche Suchbegriffe für Überzeugen
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KDVXBCQJH Nachttische 2er Set mit 2 Schubladen Räuchereiche 40x36x50 cm Kompakte Bettschränke bieten praktischen Stauraum fürs Schlafzimmer und überzeugen durch langlebigen Holzwerkstoff.KDVXBCQJH Nachttische 2er Set mit 2 Schubladen Räuchereiche 40x36x50 cm Kompakte Bettschränke bieten praktischen Stauraum fürs Schlafzimmer und überzeugen durch langlebigen Holzwerkstoff.. ORDNUNG IM SCHLAFZIMMER: Die beiden integrierten Auszüge bieten reichlich Platz für Bücher, Lesebrillen und persönliche Gegenstände, sodass die Oberfläche stets aufgeräumt bleibt. BEQUEME ERREICHBARKEIT: Mit einer optimalen Höhe gestalten sich die Konsolen besonders komfortabel vom Bett aus. Praktische Griffe ermöglichen ein müheloses Öffnen der Fächer. ROBUST & LANGLEBIG: Aus hochwertigem Holzwerkstoff gefertigt, punktet der Beistelltisch mit einer glatten Oberfläche sowie hoher Beständigkeit gegen Feuchtigkeit und Verformungen. PFLEGELEICHT & SICHER: Das Möbelstück lässt sich einfach mit einem feuchten Tuch reinigen. Die mitgelieferte Wandhalterung sorgt für den notwendigen Kippschutz im Schlafbereich. KOMPAKTES DESIGN: Das Set enthält 2 Nachtkommoden mit den Maßen 40 x 36 x 50 cm. Die Belastbarkeit beträgt insgesamt 60 kg sowie 5 kg pro Auszug. Einfacher Selbstaufbau erforderlich. Farbe:Weiß90,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
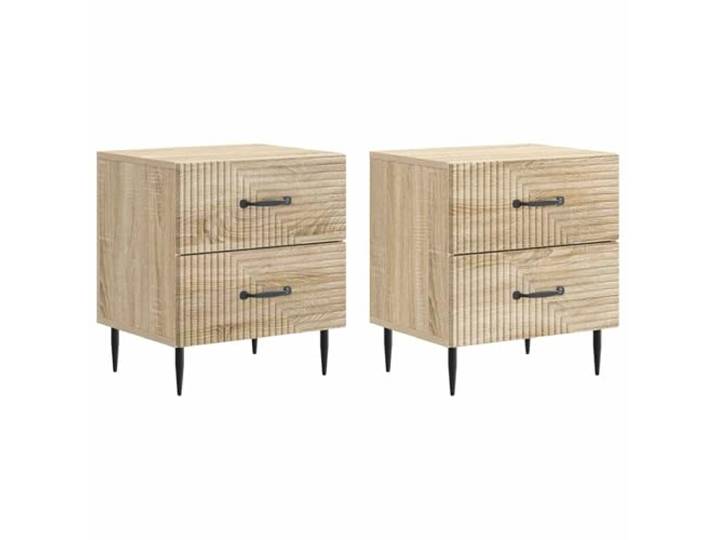
KGFHERENB Nachttisch 2er Set Sonoma-Eiche 43x34,5x47,5 cm Holzwerkstoff Kompakte Nachtschränke mit Schubladen bieten Stauraum fürs Schlafzimmer und überzeugen durch stabile Metallbeine.KGFHERENB Nachttisch 2er Set Sonoma-Eiche 43x34,5x47,5 cm Holzwerkstoff Kompakte Nachtschränke mit Schubladen bieten Stauraum fürs Schlafzimmer und überzeugen durch stabile Metallbeine.. Ordentliche Aufbewahrung: Praktische Schubladen bieten ausreichend Platz für Bücher, Lesebrillen und persönliche Alltagsgegenstände, damit die Schlafumgebung aufgeräumt bleibt. Vielseitiges Design: Die Sonoma-Eiche-Optik fügt sich harmonisch in verschiedene Einrichtungsstile ein und bringt eine warme, gemütliche Atmosphäre in Ihren Wohnbereich. Robuste Konstruktion: Gefertigt aus langlebigem Holzwerkstoff punktet der Beistelltisch mit einer pflegeleichten Oberfläche, die sich mühelos feucht abwischen lässt. Stabiler Halt: Konische Metallbeine gewährleisten hohe Standfestigkeit im Alltag, während schlanke Stangengriffe ein einfaches Öffnen der Fächer ermöglichen. Einfache Montage: Das Set enthält zwei Nachtkommoden mit den Maßen 43 x 34,5 x 47,5 cm und lässt sich dank der durchdachten Struktur zügig aufbauen. Farbe:Braun129,00 €*Versand: 14,00 €Sichere Weiterleitung zum Anbieter
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
-
überzeugen?
Um jemanden zu überzeugen, ist es wichtig, klare Argumente zu präsentieren und diese gut zu begründen. Es kann auch hilfreich sein, auf die Bedürfnisse und Interessen der Person einzugehen und mögliche Einwände bereits im Voraus zu berücksichtigen. Zudem ist es wichtig, geduldig und respektvoll zu bleiben und auf eine offene Kommunikation zu setzen. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.